هل تقف الآن على عتبة قرار مفصلي وتفكر في شراء عقار في السعودية؟ ربما وجدت المنزل الذي تحلم به منذ سنوات، أو ربما تبحث عن فرصة استثمارية قوية تضمن لك عائداً مادياً مستقراً للأجيال القادمة. حماسك مبرر تماماً، فامتلاك منزل هو أحد أهم الإنجازات المالية في حياة أي شخص. لكن دعنا نتحدث بصراحة وبعيداً عن لغة التسويق الوردية؛ هذا القرار هو الأهم والأخطر في حياتك المالية على الإطلاق. قبل أن توقع أي ورقة مبدئية، وقبل أن تحول ريالاً واحداً كعربون للمالك أو الوسيط، هناك أسئلة مصيرية وحقائق يجب أن تعرف إجابتها بدقة متناهية.
السوق العقاري لدينا يمر بمرحلة نضج غير مسبوقة، وهو مليء بالفرص الذهبية، ولكنه في الوقت ذاته لا يرحم المتسرعين. لا توجد هنا مساحة للتجارب، والخطأ الواحد قد يكلفك مدخرات عمرك بأكمله. في هذا المقال، سأضع بين يديك عصارة الخبرة العملية في السوق السعودي، لتتمكن من فحص أي عقار بعين الخبير المتمرس، وتتجنب الفخاخ التي أوقعت الكثيرين في ديون ومشاكل قانونية لا تنتهي.
لماذا يجب أن تتوقف فوراً قبل أن توقع أي عقد؟
الكثير من المشترين الجدد يقعون في فخ “الصورة البصرية”. الديكورات الحديثة، الإضاءة المخفية الساحرة، والواجهات الزجاجية الأنيقة قد تعمي عينيك عن أساسيات المبنى. العقار ليس مجرد جدران وأصباغ، بل هو أصول مالية ثابتة، التزامات قانونية صارمة، وارتباط مالي قد يستمر لعشرين أو ثلاثين عاماً.
هنا يجب أن نوضح حقيقة يغفل عنها الكثيرون: في عالم العقارات الحقيقي والموثوق، لا توجد ما يسمى بـ “التخفيضات الكبرى” أو العروض الوهمية كما نرى في السلع الاستهلاكية. العقار ذو الجودة العالية والأساسات المتينة يفرض قيمته في السوق بقوة. إذا عرض عليك أحدهم خصماً ضخماً غير مبرر، فاعلم أنك قد تدفع هذا الفارق – بل وأكثر منه – لاحقاً في فواتير الصيانة المستمرة وإصلاح العيوب الإنشائية الخفية. الجودة الحقيقية لا تُباع بخصم، بل تُشترى كاستثمار آمن.
1. التكلفة الحقيقية الخفية: كم ستدفع فعلياً غير سعر العقار؟
الأرقام لا تكذب أبداً. قبل أن تبحث عن الموقع الجغرافي أو مساحة الغرف، يجب أن تحسم موقفك المالي لتعرف حدود قدرتك الشرائية الفعلية. السعر المعلن للعقار ليس هو المبلغ الوحيد الذي سيخرج من حسابك البنكي. هناك سلسلة من المصاريف الإضافية التي يجب جدولتها:
-
ضريبة التصرفات العقارية: تبلغ 5% من إجمالي قيمة العقار. (علماً بأن الدولة تتحمل هذه الضريبة عن المسكن الأول للمواطن بحد أقصى مليون ريال من قيمة العقار، وما زاد عن ذلك تدفع ضريبته).
-
عمولة السعي (الوساطة العقارية): وتدفع للوسيط أو المكتب العقاري، وتبلغ عادة 2.5% من قيمة العقار.
-
رسوم التقييم الإداري والبنكي: تتراوح بين 3,000 إلى 5,000 ريال، وتدفع للجهات المقيمة المعتمدة إذا كنت ستشتري عبر تمويل بنكي.
-
تكاليف التأسيس والصيانة الأولية: حتى العقارات الجديدة قد تحتاج إلى تعديلات طفيفة أو إضافات تتناسب مع ذوقك الخاص، ناهيك عن تكاليف الأثاث والأجهزة.
لنفترض أنك ستشتري فيلا بقيمة 1,500,000 ريال. يجب أن تضع في حسبانك توفير سيولة نقدية إضافية تقارب 100,000 ريال لتغطية الرسوم الإضافية والضريبة المتبقية والدفعة الأولى للبنك. [EXTERNAL LINK: حاسبة الدعم السكني بوزارة الإسكان السعودية].
2. متاهة التمويل العقاري: كيف تختار البنك دون أن تخسر مستقبلك؟
إذا كنت ستعتمد على جهة تمويلية، فلا تكن ذلك الشخص الذي يسأل فقط: “كم سيكون القسط الشهري؟” هذا سؤال سطحي قد يورطك. البنوك تقدم منتجات مختلفة مثل المرابحة والإجارة، ولكل منها تفاصيله الدقيقة. اسأل البنك هذه الأسئلة القاسية:
-
هل نسبة الفائدة (الهامش الربحي) ثابتة أم متغيرة؟ في عقود الإجارة (التي ترتبط بمؤشر السايبور)، قد يتغير القسط عليك صعوداً أو هبوطاً بعد عدة سنوات. تأكد من قراءة الشروط جيداً.
-
ما هي شروط السداد المبكر؟ لو تحسن وضعك المالي بعد 5 سنوات وأردت “تكييش” القرض، كم سيخصم البنك من الأرباح المتبقية؟
-
من يتحمل تكلفة التأمين الشامل؟ التأمين على الحياة والتأمين على العقار ضد الكوارث يجب أن يكون واضحاً في العقد، وتأكد من الحالات التي لا يشملها التأمين.
أكبر خطأ يرتكبه المشتري هو استنزاف كل ما يملك من سيولة نقدية في الدفعة الأولى. احتفظ دائماً بصندوق طوارئ نقدي يغطي نفقات عائلتك لستة أشهر على الأقل.
3. الفحص الهندسي: كيف تضمن أن أساسات منزلك متينة؟
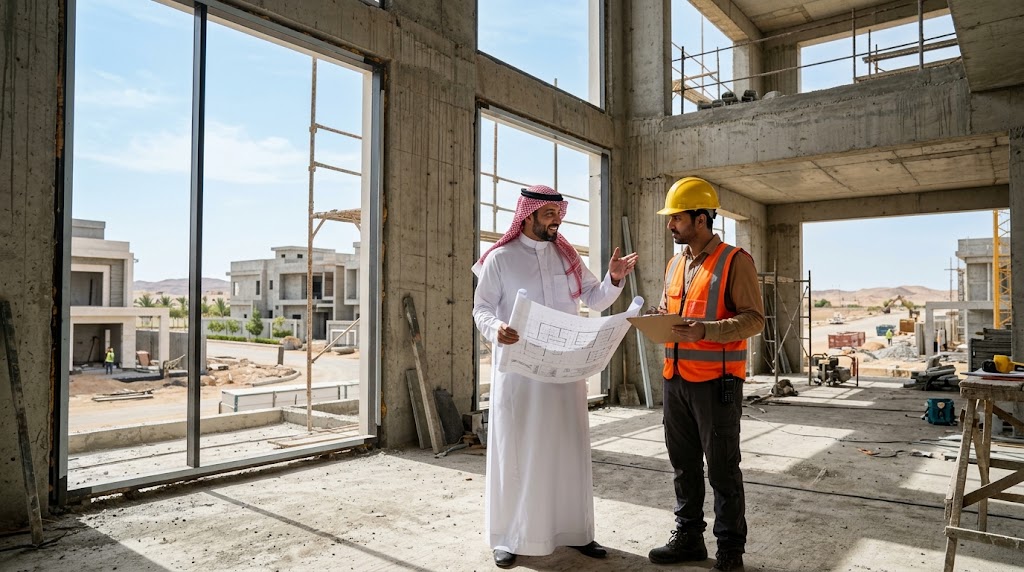
جمال الواجهة لا يعكس بالضرورة جودة العظم. لا تدع العاطفة تسيطر عليك عند معاينة العقار. العديد من المشترين يكتفون بنظرة سريعة على التشطيبات، ليكتشفوا بعد أول هطول للأمطار تسربات مدمرة، أو مشاكل خطيرة في تمديدات الكهرباء.
استعن بمهندس فحص مبانٍ معتمد: الهدف من الفحص الهندسي ليس البحث عن الخدوش السطحية في الطلاء، بل التأكد من جودة البنية التحتية. المهندس سيستخدم أجهزة حرارية لكشف تسربات المياه خلف الجدران، وسيفحص كفاءة العزل. الهدف الأساسي من العزل الحراري والمائي الممتاز هو تحقيق تلك المعادلة البسيطة والمريحة: حر برّا… وراحة جوّا. هذا ليس مجرد هدف كمالي، بل هو واقع يومي سيخفض فاتورة الكهرباء لديك بشكل ملحوظ ويمنح عائلتك بيئة صحية.
علاوة على ذلك، اطلب من المطور العقاري صوراً ومقاطع فيديو لمراحل البناء (العظم، صب القواعد، التمديدات)، فالمطور المحترف يوثق عمله خطوة بخطوة ويفتخر بعرضه. تأكد أيضاً من التزام المبنى بمتطلبات “كود البناء السعودي” الجديد، والذي أصبح معياراً حاسماً لجودة العقارات.
4. الفحص القانوني: لا تكتفِ بكلمة “الصك سليم”
الجانب القانوني لا يقل أهمية عن الجانب الإنشائي. كم من مشترٍ تورط في عقار جميل ليكتشف لاحقاً أنه لا يستطيع إفراغه باسمه لوجود مشاكل قانونية. اتبع هذه الخطوات بحذافيرها:
-
طابق بيانات الصك الإلكتروني: تأكد من أن مساحة العقار المذكورة في الصك تتطابق تماماً مع الطبيعة. تحقق من أرقام القطع والحدود، وتأكد من أن البائع هو المالك الفعلي للعقار عبر الاستعلام في منصة ناجز.
-
خلو العقار من الرهون والنزاعات: اطلب شهادة تثبت عدم وجود أي التزامات مالية أو رهونات سابقة على الأرض أو المبنى من جهات حكومية أو بنوك.
-
شهادة إتمام البناء (الأشغال): هذه الوثيقة أصبحت ضرورية جداً. لا تشتري عقاراً بدونها، فهي إثبات من البلدية بأن المبنى مطابق للمخططات المعتمدة، وبدونها لن يوافق البنك على تمويلك، وقد تواجه غرامات في المستقبل.
5. الاستثمار أم السكن: حدد بوصلتك بدقة
نية الشراء تحدد قواعد اللعبة بالكامل. المعايير تختلف جذرياً بناءً على هدفك.
إذا كنت تشتري بهدف السكن الشخصي: أنت هنا تبحث عن “جودة الحياة” لك ولعائلتك. ركز على القرب من المدارس الممتازة، توفر الخدمات الطبية والتجارية في الحي، سهولة المداخل والمخارج للحي، وتصميم داخلي يلبي احتياجاتكم اليومية (مساحة الصالة، عدد دورات المياه، الخصوصية). أنت تدفع هنا مقابل الراحة النفسية.
أما إذا كنت تشتري بهدف الاستثمار: يجب أن تخرج العاطفة من النافذة تماماً. هنا، الأرقام الباردة هي التي تتحدث. لا يهم إن كان تصميم المطبخ لا يعجبك طالما أن العقار يقع في منطقة تشهد طلباً تأجيرياً عالياً. ابحث عن الأحياء الناشئة التي يتم تطوير بنيتها التحتية حالياً (مثل مشاريع شمال الرياض أو شمال جدة)، وقارن بين أسعار الشراء وعوائد الإيجار السنوية المتوقعة. المستثمر الذكي يبحث عن العقار الذي يولد تدفقاً نقدياً (Cash Flow) مستقراً، ويسهل إعادة بيعه (Liquidity) عند الحاجة. [INTERNAL LINK: استراتيجيات قراءة مؤشرات السوق العقاري واقتناص الفرص].
دراسة حالة: خطأ المليون ريال وتجاهل الفحص المبكر
دعني أشاركك قصة واقعية تتكرر كثيراً في السوق. اشترى أحدهم “فيلا دبلكس” بتشطيبات فندقية مبهرة، وتجاهل خطوة تعيين فاحص هندسي توفيراً لمبلغ 1,500 ريال. بعد ستة أشهر فقط، بدأت المياه تتسرب من الدور العلوي إلى الصالة الرئيسية بسبب رداءة مواسير السباكة المخفية. اضطر المشتري لتكسير أرضيات الحمامات وتغيير شبكة السباكة بالكامل بتكلفة تجاوزت 80,000 ريال، ناهيك عن الضغط النفسي وتلف الأثاث. الدرس هنا واضح: لا تسترخص في خطوات الفحص، فالتوفير البسيط في البداية قد يكلفك ثروة في النهاية.
أسئلة شائعة حول التملك العقاري في السوق السعودي
هل يمكنني التراجع واسترداد العربون؟
في العرف القانوني والعقاري، العربون غير مسترد إذا تراجعت عن الشراء دون سبب وجيه يتعلق بسلامة العقار (مثل اكتشاف عيب إنشائي خطير لم يتم الإفصاح عنه). لذلك، القاعدة الذهبية هي: لا تدفع عربوناً إلا بعد اكتمال الفحص الهندسي والتأكد من الموافقة المبدئية للبنك.
ما هو برنامج “وافي” وهل الشراء على الخارطة آمن؟
برنامج “وافي” هو جهة حكومية تشرف على مشاريع البيع على الخارطة في السعودية. نعم، الشراء أصبح آمناً جداً تحت مظلة وافي، حيث يتم إيداع أموال المشترين في “حساب ضمان” ولا تُصرف للمطور إلا بناءً على نسب الإنجاز الفعلية للمشروع. يتيح لك هذا الخيار شراء عقارات بأسعار أقل من الجاهز.
هل أحتاج إلى مستشار عقاري لإتمام الصفقة؟
بكل تأكيد. الاعتماد على مستشار عقاري موثوق يعمل لمصلحتك (وليس فقط مسوق يبحث عن عمولته) يختصر عليك الوقت والجهد. المستشار يمتلك شبكة علاقات، نظرة تحليلية للمستقبل العقاري للمنطقة، وقدرة على تقييم السعر العادل للعقار بعيداً عن المبالغات.
ماذا أفعل إذا وجدت عيوباً بعد الشراء والانتقال للسكن؟
إذا كانت العيوب ضمن فترة الضمان المتفق عليها في العقد (والتي يجب أن تشمل الهيكل الإنشائي لمدة 10 سنوات كحد أدنى حسب كود البناء، وضمانات على السباكة والكهرباء)، يحق لك إلزام المطور بإصلاحها. احرص دائماً على توثيق استلام شهادات الضمان الأصلية عند الإفراغ.
الخلاصة: خطوتك القادمة نحو استثمار آمن
إن اتخاذ قرار شراء عقار في السعودية يمثل انتقالاً كبيراً في حياتك واستقرارك المالي. لا تسمح لأي طرف بأن يمارس عليك ضغطاً للإسراع في اتخاذ القرار. خذ وقتك الكافي، استعن بأهل الاختصاص من مقيمين ومهندسين ومستشارين، ولا تنجرف خلف المظاهر البراقة التي تخفي خلفها كوارث إنشائية.
ابحث بعمق، خطط لتمويلك بذكاء، واحرص على أن تكون كل خطوة تخطوها محسوبة بدقة متناهية. تذكر دائماً أن العقار الناجح هو الذي يجمع بين متانة الأساسات، سلامة الأوراق القانونية، والجدوى المالية العالية.
الكاتب: قصي – جميع الحقوق ملك منصة مجتمع قصي.